Domain haarseifen.de kaufen?
Wir ziehen mit dem Projekt
haarseifen.de um.
Sind Sie am Kauf der Domain
haarseifen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haarseifen.de kaufen?
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche Überwachung
Top-Angebote
Produkte zum Begriff Steuerliche Überwachung:
-
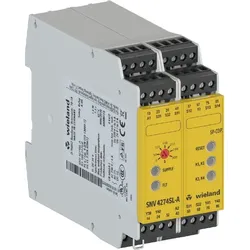
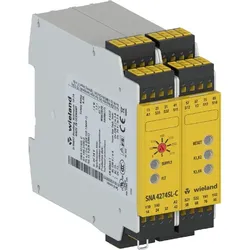
Wieland Gerät zur Überwachung R1.188.2530.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...585,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.2540.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, ...579,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **

Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Top-Angebote
Produkte zum Begriff Steuerliche Überwachung:
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Ähnliche Suchbegriffe für Steuerliche Überwachung
-
Wieland Gerät zur Überwachung R1.188.2530.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, k...585,47 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.2540.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=FederzuganschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, Halbleiter=2Anzahl der Ausgänge, Meldefunktion, unverzögert, ...579,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.